Fazer um orçamento familiar simples não exige aplicativo caro, planilha com fórmulas que você não entende nem uma virada radical de vida. Exige três coisas: saber quanto entra, saber quanto sai e dar um destino combinado ao que sobra. O resto é ajuste ao longo do caminho.
Neste guia, você vai montar esse orçamento em etapas pequenas. Nada de cortar tudo de uma vez nem de decidir em uma noite de domingo que a partir de amanhã a família será outra. A ideia é construir um plano que caiba na sua rotina real — inclusive quando a renda muda de mês para mês.
A primeira parte trata do começo: por que a maioria das tentativas trava antes de dar certo, como mapear tudo o que entra e como enxergar para onde o dinheiro vai sem transformar o extrato em tribunal. Só depois disso faz sentido falar em envelopes, planilha e metas.
Por que o orçamento familiar falha antes de começar
Quem tenta organizar as contas pela primeira vez costuma esbarrar nos mesmos obstáculos. Reconhecê-los antes de começar poupa semanas de frustração.
1. A expectativa de que orçamento é cortar tudo. Muita gente imagina que vai precisar abrir mão do lazer, do café da padaria e de tudo que dá prazer. Com essa imagem na cabeça, o cérebro entende “orçamento” como castigo e adia a decisão. No livro Finanças Pessoais para Iniciantes, Ton Kruger propõe o contrário: primeiro enxergar, depois escolher o que ajustar — e nunca tudo de uma vez.
2. Ferramentas complicadas. Baixar um modelo com dez abas coloridas parece o caminho natural. Na prática, a planilha exige mais do que a vida permite e é abandonada na primeira semana. Uma ferramenta boa é a que você consegue abrir todos os dias, mesmo cansado.
3. Tratar renda variável como se fosse fixa. Quem recebe por diária, comissão, bico ou venda eventual monta o orçamento com o melhor mês do ano e se programa como se ele fosse se repetir. Quando o mês fraco chega, o plano desmorona e a sensação é de fracasso — quando, na verdade, o plano é que estava mal desenhado.
4. Culpa ao olhar o extrato. Ver os gastos com clareza costuma doer. A tentação é fechar o aplicativo e deixar para depois. Só que o extrato não é uma sentença sobre o seu caráter: é uma fotografia do que aconteceu. Julgar-se durante o diagnóstico só atrasa a próxima etapa.
Imagine uma família em que ele trabalha com entregas e ela faz faxinas por diária. Num mês entram R$ 3.400; no seguinte, R$ 2.100. Um orçamento rígido, com valores fixos para cada despesa, quebra já no segundo mês. O que funciona para essa família é um plano com base conservadora e faixas de ajuste — e é isso que vamos montar daqui em diante.
Passo 1: mapear o que entra, inclusive quando a renda varia
Antes de olhar qualquer despesa, liste todas as fontes de renda da casa: salário, diárias, bicos, pensão, aluguel de algo, vendas eventuais, comissões, trabalhos de fim de semana. Some cada uma separadamente. O objetivo não é prever o futuro com precisão, e sim conhecer o terreno.
Depois, separe o que entra em duas colunas:
- Receita garantida: o que cai com previsibilidade — salário fixo, pensão, um aluguel combinado.
- Receita provável: o que costuma acontecer, mas não é certo — diárias, bicos, comissões, vendas.
Para o orçamento, use como base a receita garantida somada a uma estimativa conservadora da provável. Conservadora significa o valor que você costuma receber nos meses mais fracos, não a média dos melhores. Se em três meses você recebeu R$ 1.800, R$ 2.200 e R$ 2.600 de trabalho variável, planeje com algo próximo de R$ 1.800. O que vier acima disso é folga, não obrigação.
Exercício: abra os extratos dos últimos três meses e anote, mês a mês, cada entrada com data e valor. Some por mês e compare. Você vai ver o padrão da sua renda — e ele quase nunca é uma linha reta. Se preferir começar pelo papel, há um passo a passo em como organizar finanças pessoais no caderno que funciona bem para quem está começando.
Um exemplo em reais: suponha que sua renda oscile entre R$ 1.800 e R$ 2.600. Planeje o mês com R$ 1.800. Se entrar R$ 2.600, os R$ 800 extras vão para reserva, para uma meta ou para cobrir um mês fraco que ainda vai chegar. Assim, o mês ruim deixa de ser surpresa e passa a ser algo previsto no plano.
Passo 2: descobrir para onde o dinheiro vai sem julgar
Com as entradas mapeadas, chega a hora de olhar as saídas. Aqui vale uma regra: o diagnóstico é fotografia, não sentença. Você não está decidindo cortar nada ainda — está apenas enxergando.
Separe as despesas em três grupos:
- Fixas: aluguel, energia, água, internet, escola, transporte obrigatório. Costumam ter valor parecido todo mês.
- Variáveis: mercado, farmácia, lazer, combustível. Mudam conforme o uso.
- Eventuais: material escolar, conserto, presente, consulta, IPVA. Não acontecem todo mês, mas acontecem.
Compras no cartão e parcelamentos merecem atenção especial. O correto é registrar cada compra na categoria a que ela pertence — mercado, roupa, eletrônico — e não jogar tudo numa linha só chamada “cartão”. A fatura é o meio de pagamento, não a despesa em si. Parcelamentos entram como compromisso dos próximos meses: anote o valor da parcela e até quando ela vai.
Os gastos pequenos e frequentes também precisam aparecer. Café, água, transporte por aplicativo, delivery de fim de semana. Sozinhos parecem insignificantes; somados no mês, costumam surpreender.
Exercício de três dias: anote cada saída, do café ao delivery, com valor e categoria. Use o celular, um caderno ou um papel na geladeira. Ao final do terceiro dia, some por categoria. O objetivo é só enxergar — sem cortar, sem culpa e sem prometer mudança. Na próxima etapa, você vai dar endereço a cada real com os envelopes digitais.
Passo 3: dar endereço a cada real com envelopes digitais
Até aqui você mapeou o que entra e descobriu para onde o dinheiro foi. Agora vem a virada: em vez de gastar e ver depois o que sobrou, você separa o dinheiro por finalidade antes de gastar. Essa é a ideia central da regra dos envelopes digitais como funciona: cada real recebe um endereço no dia em que cai na conta.
No livro Finanças Pessoais para Iniciantes, Ton Kruger propõe que você crie “envelopes” — que podem ser contas digitais separadas, carteiras virtuais do banco ou até envelopes físicos de papel. O importante não é a ferramenta, e sim o hábito de reservar antes de gastar. Quem prefere o papel encontra um caminho detalhado em como organizar finanças pessoais no caderno.
Envelopes básicos para começar
- Moradia: aluguel, condomínio, água, luz, gás.
- Alimentação: mercado, feira, padaria.
- Transporte: ônibus, combustível, aplicativo.
- Contas fixas: internet, celular, assinaturas.
- Lazer: o que sobra para viver, não para sobreviver.
- Reserva: o valor que sai primeiro, mesmo que pequeno.
Quando a renda é apertada
Com renda baixa, o envelope não é sobre sobra: é sobre prioridade. Comece pelos essenciais (moradia, alimentação, transporte, contas fixas) e defina valores realistas, baseados no que você já gastou no diagnóstico. Se o total dos essenciais consome quase tudo, o lazer pode começar com um valor simbólico — mas existir, porque cortar tudo de uma vez costuma durar pouco.
Exemplo de distribuição para uma renda líquida de R$ 2.000: moradia R$ 700, alimentação R$ 500, transporte R$ 200, contas fixas R$ 150, lazer R$ 150, reserva R$ 100 e R$ 200 para imprevistos e ajustes. Os números são ilustrativos: o seu orçamento nasce do seu diagnóstico, não de uma receita pronta. Se quiser aprofundar o método, o e-book guia prático de finanças para iniciantes percorre cada etapa em sete dias.
🎁 Checklist gratuito
Checklist dos 7 dias do primeiro orçamento
Em sete dias, você terá um orçamento simples e funcional, usando apenas papel, caneta e seu celular.
Passo 4: montar uma planilha mínima que você abre todos os dias
Planilha boa é planilha usada. Muita gente baixa um modelo cheio de abas e fórmulas e desiste na primeira semana — não por falta de disciplina, mas porque a ferramenta pede mais do que a rotina permite. O critério é simples: poucas colunas, sem fórmula complicada e fácil de abrir no celular.
Modelo mínimo
| Data | Descrição | Envelope | Valor | Saldo do envelope |
|---|---|---|---|---|
| 05/03 | Mercado | Alimentação | – R$ 120 | R$ 380 |
| 06/03 | Ônibus | Transporte | – R$ 20 | R$ 180 |
Cinco colunas bastam. O saldo do envelope é o que te diz, na hora da compra, se ainda há espaço ali. Quem não quer planilha pode usar um caderno com uma página por envelope — o princípio é o mesmo.
Erros comuns e a rotina de dois minutos
- Criar abas demais e nunca abrir nenhuma.
- Inventar trinta categorias quando seis envelopes resolvem.
- Registrar tudo só no fim do mês, quando já esqueceu metade.
A rotina que funciona é curta: dois minutos por dia, de preferência no mesmo horário, anotando os gastos do dia e conferindo os saldos. Se preferir o papel, o passo a passo de controle financeiro no caderno mostra como montar esse diário.
Passo 5: construir a reserva de emergência aos poucos
A reserva vem antes de qualquer meta maior porque é ela que impede que um imprevisto vire dívida. No livro, Ton Kruger trata a reserva como um colchão financeiro: não é para render, é para amortecer o tombo. Por isso ela fica separada do dinheiro do dia a dia, em algo com liquidez — ou seja, que você consegue resgatar rápido quando precisa.
Comece pequeno, mas constante
Guardar R$ 10 por semana parece pouco, mas em três meses são R$ 120 que você não teria. Com R$ 25 por semana, chega a R$ 300 no mesmo período. O valor importa menos do que a constância: o hábito de separar antes de gastar é o que sustenta a reserva ao longo do tempo.
Uma regra prática é tratar a reserva como um envelope fixo, com transferência automática no dia do recebimento. Se a renda varia, defina um percentual pequeno — 2% a 5% do que entrou — em vez de um valor fixo que pode não caber.
O que a reserva não resolve
Vale ser honesto: a reserva não substitui o planejamento nem cobre qualquer imprevisto. Um conserto grande, uma demissão prolongada ou uma despesa de saúde podem exigir decisões maiores, como renegociar prazos ou rever prioridades. A reserva dá fôlego, não elimina o problema — e é justamente por isso que ela anda junto com o orçamento, não no lugar dele.
Passo 6: definir metas que caibam no orçamento
Orçamento sem meta é só contabilidade. Você anota, soma, confere — e no fim do mês não sabe para que fez tudo aquilo. A meta é o que dá direção ao esforço: é a razão pela qual você resiste a um gasto hoje. No livro Finanças Pessoais para Iniciantes, Ton Kruger trata as metas como o norte do orçamento — o ponto que orienta cada envelope.
Antes de escolher, separe por horizonte. Meta de curto prazo é aquela que cabe em até seis meses: quitar a fatura do cartão, juntar o valor do IPTU, comprar um celular que está falhando. Meta de médio prazo vai de seis meses a dois ou três anos: trocar a geladeira, montar o enxoval, fazer uma viagem planejada. A diferença importa porque muda o valor mensal e o envelope certo.
Transforme o desejo em valor mensal e prazo
Desejo é vago; meta é número com data. Faça a conta em três linhas:
- Quanto custa? Pesquise o valor real, não o imaginado. Uma geladeira simples pode custar R$ 2.400.
- Quando você precisa dela? Defina o mês de conclusão. Exemplo: em 12 meses.
- Divida: R$ 2.400 ÷ 12 = R$ 200 por mês. Esse é o valor que entra no envelope da meta.
Se R$ 200 não cabem no orçamento atual, você tem duas saídas honestas: esticar o prazo (24 meses = R$ 100 por mês) ou reduzir o escopo (uma geladeira menor). O que não funciona é fingir que cabe.
Para dívida de cartão, a lógica é parecida: o valor da meta é a parcela que você consegue pagar além do mínimo, e o prazo é quantos meses isso leva. Para o enxoval, vale listar item por item e agrupar por mês — comprar aos poucos dilui o impacto.
Uma meta por vez
Quem tenta perseguir cinco metas ao mesmo tempo dilui o esforço e não conclui nenhuma. Escolha uma meta principal e trate as demais como secundárias, com valores pequenos. A meta principal recebe o envelope mais robusto. Quando ela fecha, você promove a próxima — e sente o gosto de terminar algo, o que sustenta a persistência nos meses seguintes, como explica como manter a persistência em um objetivo.
Cada meta tem seu próprio envelope
Aqui o orçamento ganha corpo. Na lógica dos envelopes digitais, o dinheiro da meta não fica misturado ao dinheiro do mercado. Você cria um envelope “Geladeira nova”, separa os R$ 200 no dia do salário e só mexe nele quando for comprar. Isso evita o clássico “sobrou um pouco, vou usar em outra coisa”. A meta deixa de ser intenção e vira saldo visível.
Uma dica prática: nomeie o envelope com o objetivo, não com o valor. “Enxoval” lembra você do porquê; “R$ 200” não lembra nada.
Passo 7: revisar o mês sem culpa e ajustar o plano
A revisão mensal é o que separa um orçamento vivo de uma planilha abandonada. Reserve 15 minutos, no mesmo dia todo mês, e siga sempre a mesma ordem.
- Compare previsto e realizado. Envelope por envelope: quanto você planejou e quanto saiu de fato.
- Identifique o que estourou. Não julgue — apenas marque. Foi mercado? Transporte? Aquele gasto que você não tinha previsto?
- Decida o ajuste do mês seguinte. Três opções: aumentar o envelope que estourou, reduzir outro para compensar, ou aceitar que aquele mês foi atípico e seguir.
Meses atípicos existem e não são falha: 13º salário, férias, matrícula escolar, festas de fim de ano. Nesses casos, crie um envelope temporário para o evento e reduza os demais por um período. O orçamento é elástico — ele acomoda a vida real, desde que você saiba o que está acomodando.
O hábito importa mais do que o acerto. Um mês ruim revisado vale mais do que um mês perfeito não revisado, porque a revisão é o que corrige a rota. Só refaça o orçamento do zero quando a estrutura mudar de verdade: mudança de renda, de casa, de composição familiar. Fora isso, ajuste — não recomece.
Erros comuns de quem está começando e como evitá-los
Quase todo mundo tropeça nos mesmos pontos. Reconhecer o tropeço é metade da correção.
- Cortar tudo de uma vez. A restrição total dura poucos dias e termina em gasto maior. Correção: corte um gasto por semana, começando pelo que dói menos.
- Usar ferramenta complicada. Planilha com dez abas e fórmula quebrada desanima. Correção: comece com uma tabela de duas colunas — envelope e valor.
- Ignorar os gastos pequenos. O café diário, o aplicativo esquecido, o delivery de sexta. Somados, viram um envelope. Correção: registre tudo por uma semana antes de decidir o que cortar.
- Misturar dinheiro da casa com dinheiro pessoal. Quando tudo é a mesma conta, ninguém sabe o que é de quem. Correção: separe envelopes por pessoa e por finalidade, mesmo que o dinheiro esteja no mesmo banco.
- Abandonar após um mês ruim. O mês ruim é informação, não sentença. Correção: revise, ajuste e siga — o orçamento é feito de ciclos, não de perfeição.
- Não conversar com quem divide as contas. Orçamento familiar sem alinhamento vira conflito. Correção: marque uma conversa curta, mensal, para revisar junto e combinar prioridades.
Se você chegou até aqui, já tem o mapa completo: mapeou o que entra, descobriu para onde vai, deu endereço a cada real, montou a planilha mínima, começou a reserva e definiu metas. O próximo passo não é ler mais nada — é abrir o caderno ou a planilha e escrever o primeiro envelope de hoje. Se quiser o método completo, com o plano de sete dias e os exemplos em reais, conheça o e-book Finanças Pessoais para Iniciantes e veja também outros títulos de Desenvolvimento Pessoal que ajudam a manter o ritmo.
O livro completo
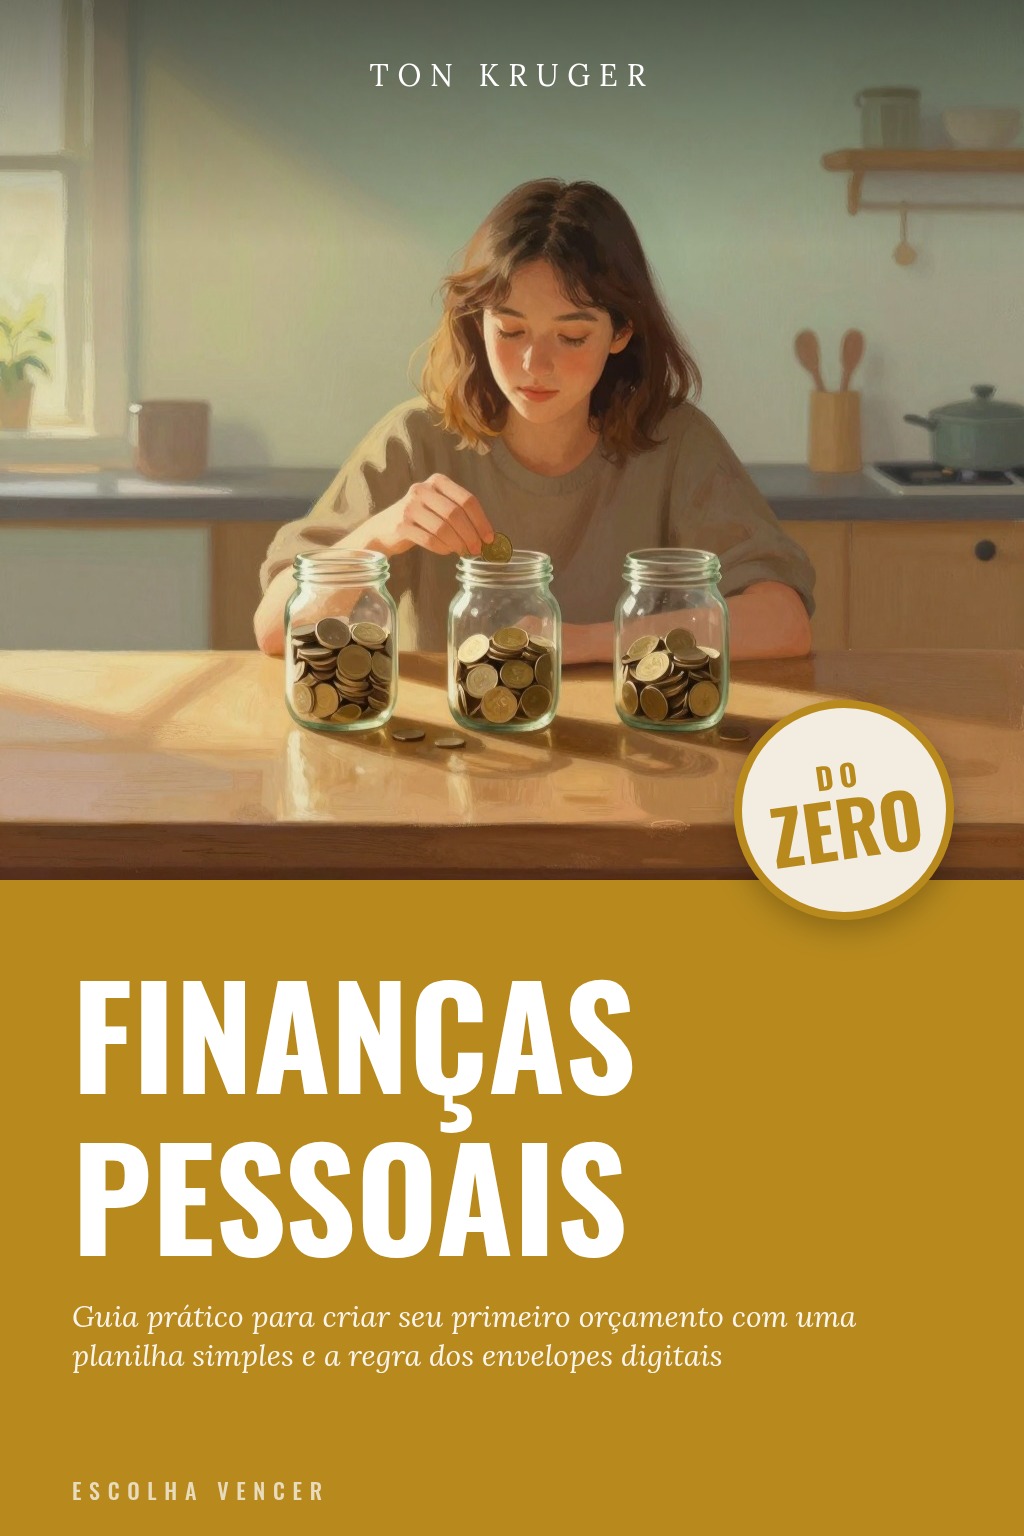
Finanças Pessoais do Zero
Guia prático para criar seu primeiro orçamento com uma planilha simples e a regra dos envelopes digitais
de Ton Kruger
a partir de R$ 19,90 · PDF e EPUB
Conhecer o e-book📖 Leia o 1º capítulo grátis
Receba no seu e-mail o primeiro capítulo de Finanças Pessoais do Zero e veja se o livro é para você.
Perguntas frequentes
Preciso de planilha para fazer um orçamento familiar?
Não. A planilha é só uma ferramenta de registro. Um caderno com colunas de data, descrição, envelope e valor cumpre a mesma função e às vezes funciona melhor para quem não tem familiaridade com computador. O importante é que o registro seja simples o suficiente para você abrir todos os dias.
Como fazer orçamento quando a renda muda todo mês?
Trabalhe com uma base conservadora, próxima do menor valor que costuma entrar, e trate o excedente dos meses bons como reserva ou reforço de metas. Assim o orçamento não quebra quando a renda cai. Anotar as entradas dos últimos três meses ajuda a definir essa base com realismo.
Qual a diferença entre envelope digital e conta separada?
A ideia é a mesma: separar o dinheiro por finalidade antes de gastar. O envelope digital pode ser uma conta ou carteira digital específica, uma marcação dentro do aplicativo do banco ou até um envelope físico. O que importa é que cada real tenha um destino definido antes de ser gasto.
Quanto devo guardar na reserva de emergência?
O tamanho ideal depende da sua realidade, mas começar com um valor pequeno e constante já muda a relação com imprevistos. Muitas famílias iniciam com o equivalente a uma despesa essencial e vão aumentando aos poucos. O importante é separar esse dinheiro do uso diário e não depender dele para contas previstas.
E se eu estourar o orçamento no primeiro mês?
Isso é comum e não significa fracasso. Na revisão mensal, identifique qual envelope passou do limite e por quê, e ajuste o valor do mês seguinte. O orçamento é um plano vivo: ele serve para orientar decisões, não para punir. O hábito de revisar é mais importante do que acertar de primeira.
Orçamento familiar funciona para quem tem dívidas?
Sim, e costuma ser ainda mais útil nesse cenário, porque mostra quanto sobra de fato para negociar e pagar. O orçamento não resolve dívidas sozinho, mas organiza a informação que você precisa para tomar decisões. Para casos complexos, vale buscar orientação especializada em renegociação.
Sobre o autor: Ton Kruger
Ton Kruger é autor brasileiro de desenvolvimento pessoal e fundador da Escolha Vencer, livraria digital de Itapema (SC). É autor das séries Escolhi Vencer e A Ciência do Triunfo, sobre mentalidade, disciplina, hábitos e propósito, sempre com passos práticos para aplicar no dia a dia. Também escreve sobre espiritualidade, prosperidade e produtividade. Acompanhe no Instagram @ton.kruger e no canal Escolha Vencer no YouTube.