Quem passou anos cuidando da casa, estudando ou fazendo bicos sem registro costuma achar que ficou de fora do INSS para sempre. Não ficou. Saber como contribuir para o INSS sem estar trabalhando é o primeiro passo para entender que existe um caminho próprio para quem não tem patrão — e ele começa antes de qualquer pagamento, com uma pergunta simples: você já é segurado obrigatório ou está fora do sistema?
A resposta a essa pergunta define tudo. Quem tem carteira assinada, trabalha como autônomo registrado, é empregado doméstico com vínculo ou exerce qualquer atividade remunerada que já gere contribuição obrigatória não pode escolher contribuir por conta própria. Já quem não exerce atividade remunerada pode, em várias situações, entrar no sistema como segurado facultativo.
Nas próximas seções você vai ver quem se encaixa nesse perfil, como emitir a primeira guia, quais períodos costumam ser aproveitados, os erros que atrasam o processo e como decidir se vale começar agora. As regras previdenciárias mudam com o tempo, então trate este texto como ponto de partida e confirme a legislação vigente no site do INSS ou com um profissional antes de pagar qualquer guia.
Dá para contribuir para o INSS sem estar trabalhando?
Sim, dá — desde que a pessoa não exerça atividade remunerada que já a enquadre como segurada obrigatória. Essa é a linha que separa os dois tipos de segurado. Entender essa divisão evita o erro mais comum de quem decide começar a contribuir por conta própria: pagar guias sem estar, de fato, elegível para aquele tipo de contribuição.
O segurado obrigatório é quem trabalha e, por isso, a lei já exige a contribuição. Estão nesse grupo o empregado com carteira assinada, o trabalhador avulso, o empregado doméstico com vínculo, o contribuinte individual que presta serviço a empresas (como o autônomo que emite nota) e o segurado especial rural, entre outros. Nesses casos, a contribuição não é uma escolha: ela acontece por força da atividade.
O segurado facultativo é quem não exerce atividade remunerada e decide contribuir por vontade própria. É a porta de entrada para quem está fora do mercado formal e quer construir tempo de contribuição. A idade mínima geral é 16 anos, e o ponto central é justamente não ter atividade que já obrigue a contribuição.
Alguns exemplos ajudam a visualizar: a dona de casa que cuida da família em tempo integral, o estudante que só estuda, o desempregado que não recebe seguro-desemprego e a pessoa que vive de rendas esporádicas sem se encaixar como autônoma. Se você se reconheceu em um desses perfis, vale entender o cenário mais amplo antes de dar o primeiro passo — o artigo aposentadoria para quem nunca contribuiu mostra como montar esse plano do zero.
Um alerta importante: quem já é segurado obrigatório não pode contribuir como facultativo. Se houver dúvida sobre o próprio enquadramento, o ideal é conferir a regra vigente no Meu INSS ou buscar orientação profissional antes de emitir a guia.
Quem pode ser segurado facultativo: os perfis que se encaixam
Os critérios gerais são dois: ter pelo menos 16 anos e não exercer atividade remunerada que já obrigue a contribuição. Dentro dessa moldura, alguns perfis aparecem com mais frequência.
Dona de casa sem renda própria
É quem dedica o dia aos cuidados da casa e da família, sem receber salário por isso. Não há vínculo empregatício, não há atividade remunerada — logo, cabe a contribuição facultativa. Se esse é o seu caso, o passo a passo específico está em como contribuir para o INSS como dona de casa.
Desempregado que não recebe seguro-desemprego
Quem perdeu o emprego e já encerrou o período de seguro-desemprego pode voltar a contribuir por conta própria, desde que não esteja exercendo atividade remunerada. Durante o recebimento do benefício, a situação é diferente e merece conferência à parte.
Estudante ou pessoa que só cuida da família
Estudante em tempo integral, jovem que ainda não entrou no mercado e quem se dedica exclusivamente aos cuidados de familiares entram nesse grupo. Contribuir cedo, mesmo com valores menores, costuma fazer diferença no longo prazo.
Quem tem renda esporádica e não se encaixa como autônomo
Aqui mora a maior zona cinzenta. Quem faz bicos eventuais, vende doces de vez em quando ou presta serviços sem regularidade pode ter dificuldade em se classificar. Se houver dúvida entre facultativo e contribuinte individual, buscar orientação profissional é o caminho mais seguro — a escolha errada pode gerar contribuições que não contam como você espera.
Como fazer o primeiro pagamento: passo a passo
O primeiro recolhimento é mais simples do que parece. O essencial é acertar o código e a alíquota para o seu perfil.
Onde emitir a guia
Acesse o site ou o aplicativo Meu INSS com sua conta gov.br. Na área de contribuição, gere a guia de recolhimento. Também é possível emitir em outros canais oficiais de arrecadação, mas o Meu INSS concentra o caminho mais direto.
Qual código usar
Existe um código específico para o segurado facultativo. Usar o código errado — por exemplo, o de contribuinte individual — pode fazer a contribuição não ser reconhecida da forma esperada. Na dúvida, confirme o código vigente antes de pagar.
Alíquotas e valores
A alíquota geral costuma ser de 20% sobre o salário de contribuição, que você escolhe dentro do limite mínimo e máximo definidos pela lei. Há opções reduzidas para quem se enquadra em regras específicas, mas elas vêm com condições próprias — confira a regra vigente. O valor pode ser ajustado dentro dos limites legais, respeitando o piso e o teto.
Prazo de pagamento
A guia tem data de vencimento. Pagar em atraso pode gerar acréscimos e, em alguns casos, exigir emissão de nova guia com os encargos. Guarde sempre o comprovante: ele é a prova da sua contribuição.
O primeiro pagamento já inicia a contagem do tempo, mas atenção: a carência para cada benefício varia, e cumprir um mês não significa estar perto da aposentadoria. Para entender prazos, simulações e como organizar tudo desde o começo, o e-book Nunca Contribuí: E Agora? funciona como leitura complementar prática.
🎁 Planilha gratuita
Planilha do Primeiro Recolhimento: quanto falta e quanto cabe no mês
Em uma única aba, você estima quantos anos de contribuição ainda faltam para a aposentadoria por idade e descobre quanto sobra no orçamento para começar a recolher sem apertar as contas do mês.
Períodos que podem ser aproveitados e o que não conta
Nem todo período de trabalho informal gera contribuição automaticamente. Anos cuidando da casa, fazendo bicos ou ajudando na roça não entram no sistema sozinhos — é preciso que a lei permita algum tipo de comprovação ou indenização, e isso depende de regras específicas.
Em alguns casos, é possível comprovar atividade rural ou trabalho doméstico para fins previdenciários, mas cada situação tem requisitos próprios e exige documentação. Não existe uma fórmula única: o que serve para uma pessoa pode não servir para outra.
O que não conta, de modo geral, é o tempo sem contribuição e sem amparo legal para ser reconhecido. Períodos de inatividade total, sem vínculo e sem comprovação, costumam ficar de fora. Por isso, antes de assumir que “não dá”, vale reunir documentos e buscar orientação profissional. A avaliação de cada caso varia, e só quem analisa a papelada consegue dizer o que pode ou não ser aproveitado.
Erros comuns antes de pagar a primeira guia
Alguns tropeços aparecem com frequência e podem custar tempo e dinheiro. Vale conferir cada um antes de emitir a guia.
- Pagar com código errado. Usar o código de contribuinte individual quando o caso é de facultativo pode fazer a contribuição não contar como você espera.
- Escolher alíquota que não se aplica ao perfil. As opções reduzidas têm condições específicas. Usar uma alíquota sem se encaixar nas regras pode invalidar a estratégia.
- Achar que qualquer valor garante aposentadoria por idade. Contribuir não é o mesmo que cumprir todos os requisitos. Carência, idade e tempo são coisas diferentes.
- Não conferir se já existe vínculo como segurado obrigatório. Quem tem qualquer atividade registrada não pode contribuir como facultativo.
- Não guardar comprovantes. Sem os recibos, comprovar o pagamento depois fica muito mais difícil.
Corrigir esses erros mais tarde costuma dar mais trabalho do que evitá-los agora. Se possível, consulte um profissional de confiança antes do primeiro pagamento — e confirme sempre a regra vigente, porque a legislação muda.
Vale a pena começar agora?
A resposta honesta é: depende do seu ponto de partida, mas o tempo joga a favor de quem começa mais cedo. Cada mês de contribuição é um mês a mais no acumulado, e quem deixa para depois precisa compensar de alguma forma — com valores maiores, mais anos ou ajustes no plano.
Isso não significa que exista pressa cega. Cada pessoa tem um ritmo, e entender onde você está hoje é mais importante do que comparar com a situação de outra pessoa. Um exercício simples ajuda a clarear o cenário:
- Anote sua idade atual.
- Liste qualquer período que possa ser comprovado — trabalho rural, vínculo antigo, tempo como empregada doméstica.
- Veja quanto cabe no seu orçamento mensal sem comprometer o essencial.
Com esses três itens em mãos, você sai do campo das suposições e entra no campo das decisões. Para um plano mais amplo, o artigo por onde começar a aposentadoria ajuda a organizar os próximos passos. E se quiser explorar outros temas de planejamento e organização pessoal, a categoria Desenvolvimento Pessoal reúne títulos que dialogam com essa jornada.
O próximo passo prático é este: pegue papel e caneta, responda aos três itens do exercício e, com as respostas na mão, decida se você vai buscar orientação profissional ou já emitir a primeira guia. Uma decisão pequena hoje pode mudar bastante o seu cenário daqui a alguns anos.
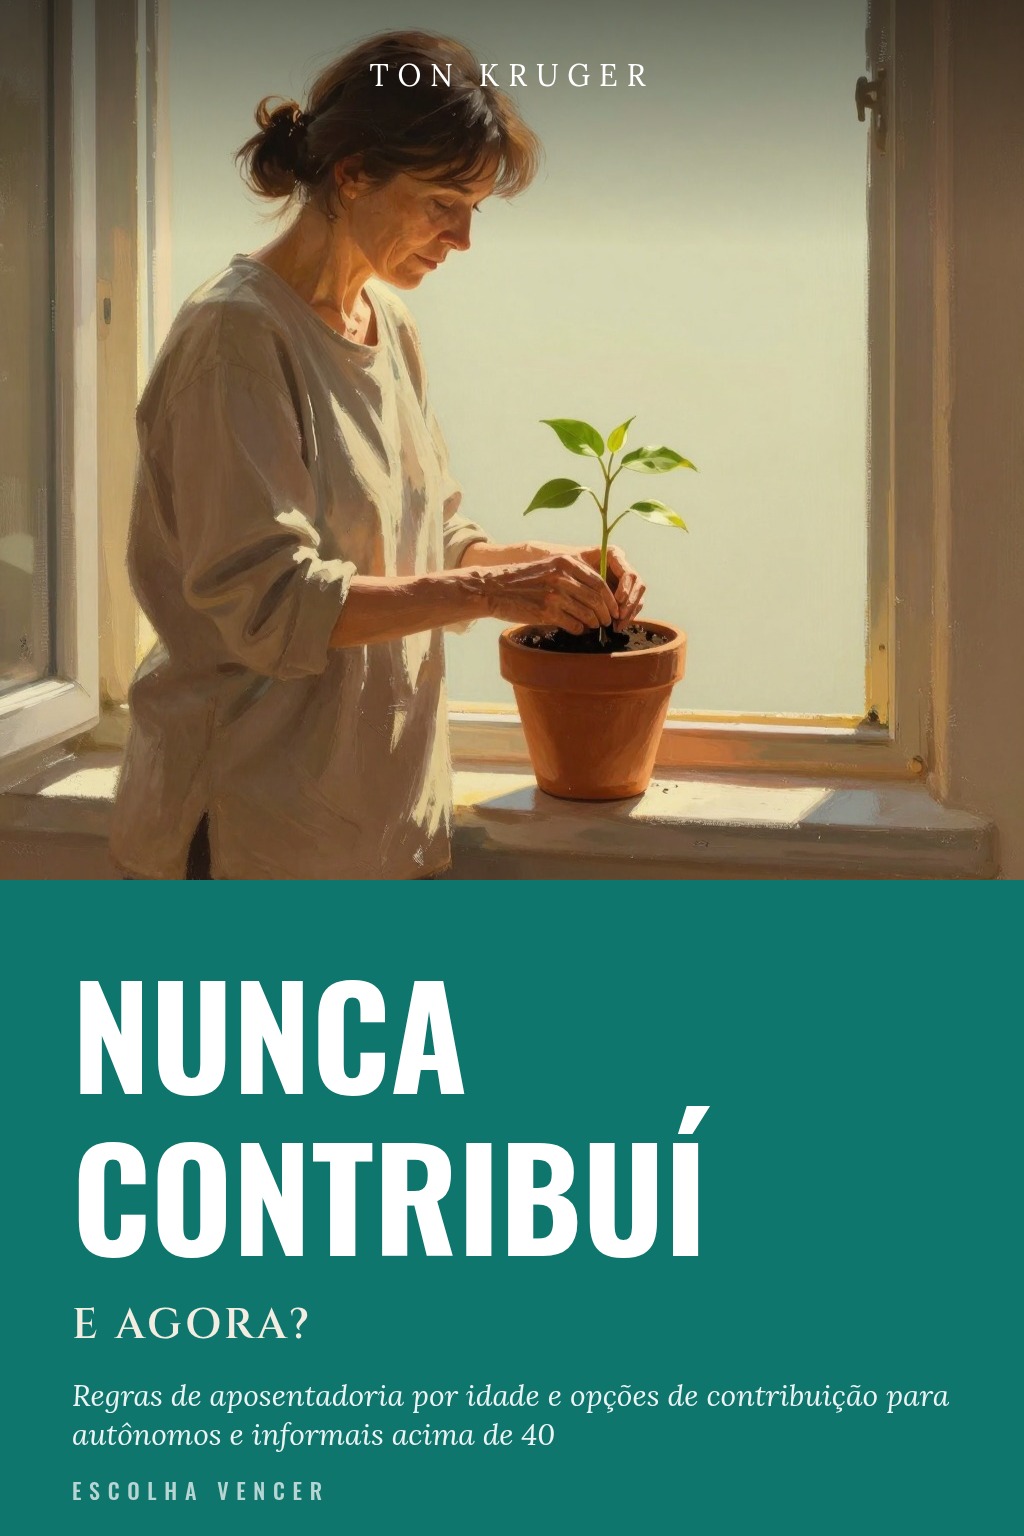
O livro completo
Nunca Contribuí: E Agora?
Regras de aposentadoria por idade e opções de contribuição para autônomos e informais acima de 40
de Ton Kruger
a partir de R$ 19,90 · PDF e EPUB
Conhecer o e-book📖 Leia o 1º capítulo grátis
Receba no seu e-mail o primeiro capítulo de Nunca Contribuí: E Agora? e veja se o livro é para você.
Perguntas frequentes
Quem nunca trabalhou de carteira assinada pode contribuir para o INSS?
Sim, desde que não exerça atividade remunerada que já o enquadre como segurado obrigatório. Nesse caso, a pessoa pode se inscrever como segurado facultativo e pagar guias mensais. As regras e alíquotas variam, então é importante conferir a legislação vigente no site do INSS ou com um profissional antes de começar.
Qual o valor mínimo para contribuir como segurado facultativo?
O valor é calculado com base no salário mínimo e em uma alíquota que pode ser de 20% ou, em alguns casos, reduzida. Como as regras mudam, o ideal é consultar o Meu INSS ou um especialista para saber o valor exato para o seu perfil e evitar pagar quantia incorreta.
Posso contribuir para o INSS se estou desempregado e recebendo seguro-desemprego?
Quem recebe seguro-desemprego já é segurado obrigatório nesse período, então não pode contribuir como facultativo. No entanto, esse tempo pode contar para aposentadoria, dependendo da regra. O melhor é verificar sua situação no extrato do INSS ou buscar orientação profissional.
Contribuir como facultativo dá direito a todos os benefícios do INSS?
Depende do tipo de contribuição e do tempo de carência. Em geral, o segurado facultativo tem acesso a benefícios como aposentadoria por idade, auxílio-doença e salário-maternidade, desde que cumpra os requisitos. Mas cada benefício tem regras próprias, então é essencial conferir as condições atualizadas.
Preciso pagar retroativamente para contar tempo que já passou?
Na maioria dos casos, não é possível pagar retroativamente para períodos em que você não era segurado. Algumas situações específicas permitem indenização de períodos, mas isso varia. O ideal é reunir documentos e consultar um profissional para saber se há alguma possibilidade no seu caso.
Como faço para emitir a guia de contribuição sem sair de casa?
Você pode emitir a guia pelo aplicativo ou site Meu INSS, escolhendo a opção de contribuinte facultativo. Também é possível gerar em outros canais, mas o Meu INSS é o mais direto. Guarde o comprovante de pagamento e confira se o código e o valor estão corretos para o seu perfil.
Sobre o autor: Ton Kruger
Ton Kruger é autor brasileiro de desenvolvimento pessoal e fundador da Escolha Vencer, livraria digital de Itapema (SC). É autor das séries Escolhi Vencer e A Ciência do Triunfo, sobre mentalidade, disciplina, hábitos e propósito, sempre com passos práticos para aplicar no dia a dia. Também escreve sobre espiritualidade, prosperidade e produtividade. Acompanhe no Instagram @ton.kruger e no canal Escolha Vencer no YouTube.