Você recebe a mesada, faz um bico no fim de semana, ganha um presente de aniversário — e, alguns dias depois, o dinheiro simplesmente desapareceu. Não foi roubo, não foi um gasto gigante: foram vários pequenos gastos que você nem registrou. É exatamente aí que entra a educação financeira para adolescentes: aprender a enxergar, decidir e planejar com o dinheiro que você já tem hoje, não com o que talvez ganhe no futuro.
Este guia não promete enriquecimento rápido nem receita mágica. A proposta é mais simples e mais útil: construir um método prático para saber de onde vem e para onde vai cada real, diferenciar desejo de necessidade sem culpa e criar metas que caibam na sua realidade. Tudo com exemplos do dia a dia, atividades curtas e um plano de ação que você pode começar hoje.
Nas próximas seções, você vai fazer uma radiografia do seu dinheiro, entender juros e parcelamento, montar sua primeira reserva e descobrir como usar apps e jogos a seu favor. Se quiser aprofundar tudo isso em um só lugar, vale conhecer o e-book Dinheiro Descomplicado para Adolescentes, que organiza esse conteúdo em um plano de 7 dias com desafios e atividades.
Por que a educação financeira para adolescentes faz toda a diferença
Quem nunca olhou para o saldo do aplicativo do banco e pensou “mas eu tinha mais”? Essa sensação de dinheiro que evapora não é falta de sorte nem sinal de que você é “ruim com dinheiro”. É falta de informação e de hábito. Ninguém nasce sabendo lidar com mesada, Pix, cartão e promoções relâmpago — isso se aprende.
E aprender agora, na adolescência, custa muito menos do que aprender depois. Os erros de hoje envolvem valores pequenos: um lanche a mais, um passe de jogo comprado por impulso, uma assinatura que você esqueceu de cancelar. Os mesmos erros, anos mais tarde, podem envolver um salário inteiro.
O que muda quando você entende dinheiro
Entender dinheiro não significa cortar tudo o que você gosta. Significa trocar o piloto automático por decisões conscientes. Na prática, três coisas mudam:
- Menos ansiedade: você sabe quanto tem, quanto pode gastar e o que já está comprometido. A dúvida constante dá lugar à previsibilidade.
- Mais autonomia: você deixa de depender de “será que dá?” e passa a responder sozinho, com base em números reais.
- Escolhas alinhadas com seus objetivos: se você quer trocar de celular, fazer um curso ou viajar com os amigos, o dinheiro passa a trabalhar a favor desse plano em vez de escorrer pelo caminho.
Repare que nenhum desses benefícios depende de ganhar mais. Eles dependem de decidir melhor com o que já entra.
Habilidades que ficam para a vida
Organizar dinheiro é, na verdade, um treino de várias habilidades ao mesmo tempo. Você pratica planejamento quando define uma meta com prazo. Pratica autocontrole quando espera antes de comprar. Pratica priorização quando escolhe entre duas coisas boas que não cabem juntas no orçamento. Pratica paciência quando junta aos poucos em vez de parcelar tudo.
Essas habilidades não servem só para dinheiro. Elas aparecem nos estudos, no primeiro emprego, nos relacionamentos e em qualquer projeto que exija constância. É por isso que começar cedo rende tanto: o que você treina agora vira hábito, e hábito é mais forte do que força de vontade.
Exemplos que você provavelmente já viveu
- A mesada que evapora: o valor cai na conta numa segunda-feira e, na sexta, já não há quase nada — sem nenhuma compra grande para justificar.
- O bico que não rende: você trabalha o fim de semana inteiro, recebe o pagamento e, em poucos dias, o valor já foi diluído em gastos pequenos.
- A compra por impulso: você entra no shopping só para passear e sai com sacolas, sem lembrar exatamente como decidiu comprar aquilo.
Nenhum desses casos é motivo de vergonha. São sinais de que falta um sistema simples de acompanhamento — e é isso que você vai montar a seguir.
Exercício rápido: um dia de olho no dinheiro
Antes de seguir para a próxima seção, faça este teste: durante um único dia, anote tudo o que você gastar, mesmo os valores mais baixos. O café na saída da escola, a bala, o crédito do jogo, o transporte, a contribuição para o presente de um amigo.
Use o bloco de notas do celular e registre na hora, não no fim do dia — a memória costuma “esquecer” justamente os gastos pequenos. No fim do dia, some tudo. Guarde esse número: ele vai servir de ponto de partida para a próxima etapa.
De onde vem e para onde vai o seu dinheiro: o primeiro passo do controle
Agora que você já tem uma amostra de um dia, vamos ampliar o olhar. Controlar dinheiro começa com uma radiografia: descobrir com clareza o que entra e o que sai. Parece básico, mas a maioria das pessoas nunca fez isso de verdade — e é justamente por isso que o dinheiro some sem explicação.
Se você quer um passo a passo mais detalhado sobre esse processo, o artigo sobre como organizar as finanças na adolescência aprofunda cada etapa. Aqui, vamos direto ao essencial.
Mapeando entradas e saídas
Pegue um caderno, uma planilha ou um app de notas — o que for mais fácil para você usar todos os dias. Divida em duas colunas: entradas e saídas.
- Liste todas as entradas: mesada, presentes em dinheiro, pagamento de bicos, venda de algo que não usa mais, bolsa ou ajuda de familiares. Anote o valor e a data aproximada.
- Liste todas as saídas: lanches, transporte, aplicativos, jogos, streaming, roupas, saídas com amigos, crédito de celular, material escolar. Se possível, volte uma semana ou um mês na sua memória e no extrato do banco.
- Categorize: agrupe as saídas em blocos como alimentação, lazer, transporte, assinaturas e outros. Isso revela padrões que valores soltos escondem.
- Some e compare: o total que entra é maior ou menor que o total que sai? A diferença está sobrando ou faltando?
A diferença entre gasto invisível e gasto planejado
Gasto planejado é aquele que você decidiu com antecedência: o cinema do sábado, o presente do amigo, o curso que você quer fazer. Gasto invisível é o que escorre sem decisão consciente: o lanche comprado por tédio, a compra no app por causa de uma notificação, a assinatura que você nem usa mais.
Um único gasto invisível parece inofensivo. O problema é a repetição. Um valor pequeno, multiplicado por vários dias, vira uma quantia relevante no fim do mês — muitas vezes maior do que aquela compra grande que você passou semanas pensando.
| Tipo de gasto | Como identificar | O que fazer |
|---|---|---|
| Planejado | Você decidiu com antecedência e sabe o valor | Manter e revisar se cabe no orçamento |
| Invisível | Você só descobre quando olha o extrato ou as anotações | Trazer para a lista e decidir se vale continuar |
Erro comum: ignorar os valores baixos
O erro mais frequente é achar que “foi só dois reais, não precisa anotar”. Esses dois reais, repetidos todos os dias, formam a maior parte do dinheiro que desaparece. Não anote apenas o que parece importante — anote tudo. A precisão do mapa depende disso.
Atividade: a semana que você não lembrava
Reconstrua os últimos sete dias. Use o extrato do banco, o histórico de pagamentos do celular e a memória para listar cada gasto. Depois, some apenas os itens que você não lembrava de ter feito antes de olhar os registros.
Esse total costuma surpreender. Ele não serve para te culpar, e sim para mostrar onde estão as oportunidades de mudança. Com o mapa pronto, você já deu o passo mais importante: agora sabe onde está pisando. Na próxima seção, vamos usar esse mapa para separar desejo de necessidade e decidir sem culpa.
Juros, cartão e parcelamento: o que ninguém te conta
Você entra na loja, vê aquele fone de ouvido que queria há meses e a etiqueta diz: R$ 300, ou 12x de R$ 25 “sem juros”. Parece perfeito. Cabe no bolso, não pesa no mês. Mas na semana anterior o mesmo fone saiu por R$ 270 à vista. Se as 12 parcelas somam R$ 300 e o preço à vista era R$ 270, alguém pagou R$ 30 de diferença. Esse é o primeiro segredo que ninguém coloca na etiqueta.
Juros compostos: o efeito bola de neve
Juros são o preço do dinheiro no tempo. Quando você atrasa uma conta ou parcela uma compra, paga juros: o valor cresce. Quando você empresta dinheiro (por exemplo, deixando na poupança), recebe juros: o valor cresce a seu favor. É a mesma engrenagem, só muda o lado em que você está.
Existem dois tipos. Nos juros simples, a taxa incide sempre sobre o valor inicial. Se você deve R$ 100 a 2% ao mês em juros simples, paga R$ 2 por mês, sempre. Depois de 10 meses, a dívida virou R$ 120.
Nos juros compostos, a taxa incide sobre o valor já corrigido — juros sobre juros. Os mesmos R$ 100 a 2% ao mês viram R$ 102 no primeiro mês, depois R$ 104,04, e assim por diante. Em 10 meses, a dívida passa de R$ 121. Parece pouco, mas esse efeito acelera com o tempo: em 24 meses, os R$ 100 iniciais chegam perto de R$ 160. É a famosa bola de neve. No livro Dinheiro Descomplicado para Adolescentes, Ton Kruger mostra que entender esse mecanismo é o que separa quem usa o dinheiro de quem é usado por ele. Para ver como isso aparece em compras reais do dia a dia, vale ler juros, cartão e parcelamento.
Parcelamento “sem juros”: entenda a conta
O “sem juros” quase sempre significa que o juro já está embutido no preço. A loja não empresta de graça. Ela calcula o custo do dinheiro no tempo e embute na etiqueta. Quem paga à vista, muitas vezes, consegue um desconto — e esse desconto revela o juro escondido.
Faça o teste antes de decidir:
- Pergunte o preço à vista e o preço parcelado.
- Some todas as parcelas e compare com o valor à vista.
- Se a diferença for grande, você está pagando juros, mesmo que a placa diga “sem”.
Outro ponto importante: parcelar compromete a sua renda futura. Cada parcela que você assume hoje é dinheiro que já não estará livre no mês que vem. Se você tem três parcelas ativas e recebe mesada, boa parte do próximo mês já está comprometida antes de começar.
Cartão de crédito: limite não é renda
O limite do cartão é o valor máximo que o banco permite você gastar — não é quanto você tem. Tratar limite como renda é o erro que mais endivida jovens. A fatura chega no fim do mês e precisa ser paga integralmente. Pagar só o mínimo faz o restante virar dívida com juros altíssimos, geralmente os mais caros do mercado.
Dicas para usar o cartão com responsabilidade:
- Anote cada compra no mesmo dia, no celular ou no caderno.
- Use o cartão só quando já tem o dinheiro para cobrir a fatura.
- Evite parcelar mais de uma compra por vez.
- Pague sempre o valor total da fatura, nunca o mínimo.
- Se não consegue pagar a fatura inteira, pare de usar o cartão até quitar.
Atividade: escolha um item que você quer comprar. Pesquise o preço à vista e o preço parcelado em 12 vezes. Some as parcelas e calcule a diferença. Depois, simule: se você guardasse o valor de cada parcela por 12 meses antes de comprar, quanto teria? Essa conta muda a forma como você enxerga o “sem juros”.
Sua primeira reserva e suas metas: construindo segurança
Imagine a cena: é sexta-feira, você voltando da escola, e o celular apaga de vez. Não é bateria — é a tela que quebrou. Sem reserva, a solução é pedir dinheiro emprestado ou ficar sem celular por semanas. Com uma reserva pequena, você resolve sozinho e sem drama.
Por que guardar mesmo com pouco
Reserva de emergência é o dinheiro separado para imprevistos: celular quebrado, material escolar que acabou, remédio, transporte extra. Não é dinheiro para gastar em promoção. É o seu colchão de segurança.
Ela não precisa ser grande para funcionar. Comece com R$ 5 ou R$ 10 por semana. Em três meses, são R$ 60 a R$ 120 — o suficiente para muitos imprevistos do dia a dia. O importante é a constância, não o valor.
Dois métodos simples ajudam:
- Guardar primeiro, gastar depois: quando o dinheiro entra, separe a reserva antes de qualquer outra coisa.
- Separação automática: defina uma porcentagem fixa (10%, 20%) e transfira para uma conta ou cofrinho separado assim que receber.
Como definir metas realistas
Metas vagas como “quero juntar dinheiro” não funcionam. Use o formato SMART: específica, mensurável, alcançável, relevante e com prazo. Em vez de “quero viajar”, defina: “quero juntar R$ 400 até dezembro para a viagem com a turma”.
Exemplos de metas possíveis:
- Juntar R$ 200 para um curso online em 4 meses (R$ 12,50 por semana).
- Guardar R$ 150 para o presente de aniversário da mãe em 3 meses (R$ 12,50 por semana).
- Acumular R$ 500 de reserva em 6 meses (cerca de R$ 20 por semana).
Exercício: escreva uma meta sua seguindo o formato SMART. Depois, divida o valor total pelo número de semanas até o prazo. Esse é o quanto você precisa guardar por semana. Anote e acompanhe toda semana.
🎁 Workbook gratuito
Workbook do Plano de 7 Dias: Organize Seu Dinheiro Passo a Passo
Ao final deste workbook, você terá um retrato claro do seu dinheiro e um plano simples para os próximos 7 dias.
Investir sem medo: o básico para teens
Você já deve ter ouvido que “investir é coisa de gente rica” ou que “bolsa é cassino”. Essas frases assustam mais do que informam. No livro Dinheiro Descomplicado para Adolescentes, Ton Kruger desfaz esse mito: investir é colocar o dinheiro para trabalhar, com riscos e retornos variados, e qualquer pessoa pode começar pequeno.
O que é investir (e o que não é)
Investir não é apostar. É aplicar dinheiro em algo que pode render com o tempo, aceitando que existem riscos. Não é coisa de rico: dá para começar com valores baixos. Não é cassino: cassino é sorte, investimento é análise e paciência.
Três conceitos básicos para começar a entender:
- Poupança: modalidade mais simples, com rendimento baixo e regras específicas de saque.
- Renda fixa: você empresta dinheiro para um banco ou governo e recebe juros em troca. Costuma ter regras mais previsíveis.
- Renda variável: o retorno depende do mercado e pode variar bastante, para cima ou para baixo.
Nenhuma dessas opções é recomendação de compra. São conceitos para você entender o terreno antes de pisar nele.
Primeiros passos com segurança
Antes de investir qualquer valor, estude. Entenda o que é o produto, quais são os riscos e quanto tempo o dinheiro pode ficar parado. Comece pequeno: valores que você pode perder sem comprometer sua vida. Desconfie de qualquer promessa de ganho fácil e rápido — se fosse garantido, ninguém precisaria te convencer.
Atividade: pesquise a diferença entre poupança e Tesouro Direto. Anote o rendimento, as regras de resgate e o risco de cada um. Não é para comprar nada, é para entender como funcionam. Para conhecer outros materiais que ajudam nessa jornada, explore a nossa categoria de educação financeira.
Primeiro emprego: organizando o salário sem sustos
O primeiro salário tem um gosto diferente. Não veio de mesada nem de presente: veio do seu trabalho. Bate um orgulho misturado com vontade de gastar em tudo o que você adiou por meses. Essa empolgação é normal — o problema começa quando ela vira o único plano.
Do primeiro salário à primeira organização
Antes de comemorar gastando, olhe o valor que realmente caiu na conta. O número da proposta não é o número final: existem descontos obrigatórios, como a contribuição ao INSS e, dependendo da faixa salarial, o Imposto de Renda retido na fonte. Não precisa decorar alíquotas agora. Basta entender o essencial: o salário líquido é sempre menor que o salário combinado, e é com ele que você planeja.
Se for jovem aprendiz ou estagiário, as regras mudam um pouco — vale perguntar ao RH exatamente quais descontos aparecem no seu holerite. Entender cada linha evita sustos e evita também a sensação de que “sumiu dinheiro do nada”.
A tentação seguinte é o efeito comemoração: um tênis, um fone, um jantar com os amigos, tudo no mesmo mês. Nada disso é errado por si só. O erro é fazer tudo antes de separar as partes do salário. Uma divisão simples ajuda:
- Necessidades: transporte, alimentação no trabalho, material que você usa para estudar ou trabalhar.
- Desejos: o que você quer, mas não é essencial — lazer, roupas extras, jogos.
- Reserva: uma parte guardada para imprevistos, antes de qualquer gasto.
- Investimento: mesmo que pequeno, um valor que fica parado rendendo para metas maiores.
No livro Dinheiro Descomplicado para Adolescentes, Ton Kruger propõe que a reserva saia primeiro, assim que o salário entra — não com o que “sobrar” no fim do mês. A lógica é prática: se você espera sobrar, quase nunca sobra.
Quanto guardar, quanto gastar
Não existe porcentagem mágica, mas dá para começar com uma referência simples: tente reservar entre 10% e 20% do que recebe. Com R$ 800 líquidos, isso significa separar de R$ 80 a R$ 160 assim que o dinheiro cair. Parece pouco? Em alguns meses vira um colchão que evita dívidas.
Veja um exemplo de distribuição para um salário de R$ 800:
| Destino | Valor | Para quê |
|---|---|---|
| Reserva | R$ 120 | Imprevistos (celular, saúde, transporte extra) |
| Investimento | R$ 80 | Meta de médio prazo (curso, notebook) |
| Necessidades | R$ 400 | Transporte, alimentação, contas pessoais |
| Desejos | R$ 200 | Lazer, streaming, saídas com amigos |
Repare que os desejos não foram cortados a zero. Cortar tudo de uma vez costuma durar pouco. O segredo é dar um teto para eles — e respeitar esse teto. Para aprofundar essa divisão, vale ver o passo a passo de como organizar finanças pessoais para adolescentes.
Existe um ciclo do qual muita gente reclama: trabalhar só para pagar contas. Ele costuma começar quando o salário já entra comprometido com parcelas e assinaturas. Para não cair nele, três cuidados ajudam:
- Evite parcelar compras por impulso — entenda antes juros, cartão e parcelamento para não pagar mais caro sem perceber.
- Não aumente o padrão de gastos no mesmo ritmo em que o salário cresce.
- Tenha uma meta visível. Trabalhar por um objetivo concreto é diferente de trabalhar só para fechar o mês.
Exercício: pegue o salário que você espera receber no seu primeiro emprego (ou o valor que já recebe hoje) e monte uma tabela como a do exemplo. Distribua entre reserva, investimento, necessidades e desejos. Depois, responda: essa divisão fecha? Se não fechar, o que você ajustaria primeiro?
Jogos, apps e redes: tecnologia a seu favor
Estar deitado no sofá e, minutos depois, estar na tela de pagamento por causa de uma notificação. Isso já aconteceu com quase todo mundo. A diferença é perceber que, muitas vezes, a tela criou o desejo — ele não existia dez minutos antes.
Como evitar armadilhas digitais
Notificações são feitas para gerar urgência. “Só hoje”, “últimas unidades”, “promoção relâmpago” empurram você a decidir rápido, e decisão rápida raramente é decisão boa. Algumas estratégias simples mudam esse jogo:
- Desative notificações de lojas e aplicativos de compra. Se precisar ver promoção, você procura — ela não te encontra.
- Use uma lista de desejos. Anote o que quer e a data. Se em duas semanas o item ainda fizer sentido, pense de novo.
- Crie a regra da espera: antes de qualquer compra não planejada, espere 48 horas. Boa parte dos impulsos desaparece nesse intervalo.
- Remova o cartão salvo do celular e do navegador. Comprar fica menos automático.
Ferramentas que ajudam a controlar
Aplicativos de controle financeiro podem ser grandes aliados: registram gastos, mostram categorias e ajudam a visualizar para onde o dinheiro vai. Os prós são a praticidade e o histórico. Os contras: exigem disciplina para lançar tudo, alguns têm versões gratuitas limitadas e muitos pedem dados sensíveis. Antes de usar qualquer um, verifique permissões, leia a política de privacidade e nunca informe senhas bancárias fora do app oficial do banco.
Jogos também ensinam. Existem versões que simulam orçamento, decisões de compra e até investimentos de forma leve. O valor está em testar escolhas sem risco real — errar ali custa tempo, não dinheiro. Nas redes, o filtro é parecido: siga perfis que explicam, comparam preços, mostram bastidores de consumo consciente. Deixe de seguir quem só exibe compras como se fossem a única medida de sucesso.
Atividade: hoje mesmo, abra o celular e revise suas assinaturas e notificações. Liste tudo o que cobra mensalmente e pergunte: usei isso no último mês? As que não usou, cancele. As notificações de loja, desative. Esse pequeno ajuste costuma liberar mais dinheiro do que parece.
Plano de 7 dias: mãos à obra para transformar sua relação com o dinheiro
Você já tem as ideias. Agora falta a parte que realmente muda algo: a ação. O plano abaixo vem do livro Dinheiro Descomplicado para Adolescentes e funciona como ponto de partida — não como fórmula mágica. Uma tarefa por dia, sem pressa.
Dia 1 ao Dia 7: uma ação por dia
- Dia 1 – Radiografia do dinheiro. Anote tudo o que entra e tudo o que sai no mês. Só olhar a realidade já muda a forma de gastar.
- Dia 2 – Desejos x necessidades. Separe seus gastos em duas colunas. Marque um desejo que pode esperar e defina uma data para reavaliar.
- Dia 3 – Juros e armadilhas. Escolha uma compra parcelada e calcule quanto ela custa no total. Compare com o preço à vista.
- Dia 4 – Reserva e metas. Defina uma meta de reserva para o mês e uma meta maior para o ano. Escreva as duas onde você veja todo dia.
- Dia 5 – Simulação de investimento. Pesquise o básico sobre um tipo simples de investimento e simule quanto renderia um valor pequeno por mês. Sem pressa de aplicar.
- Dia 6 – Primeiro salário. Monte o orçamento do seu salário (ou do que você espera receber) usando a divisão da seção anterior.
- Dia 7 – Tecnologia a favor. Revise assinaturas, notificações e siga pelo menos um perfil que ensine educação financeira.
Como manter o hábito depois
Uma semana organiza, mas não sustenta sozinha. O que mantém o hábito é a revisão: reserve um momento fixo por semana para olhar entradas e saídas, conferir metas e ajustar o que não funcionou. Metas mudam — e tudo bem. O importante é celebrar progressos, mesmo pequenos: a primeira reserva formada, uma compra por impulso evitada, uma meta batida
O livro completo
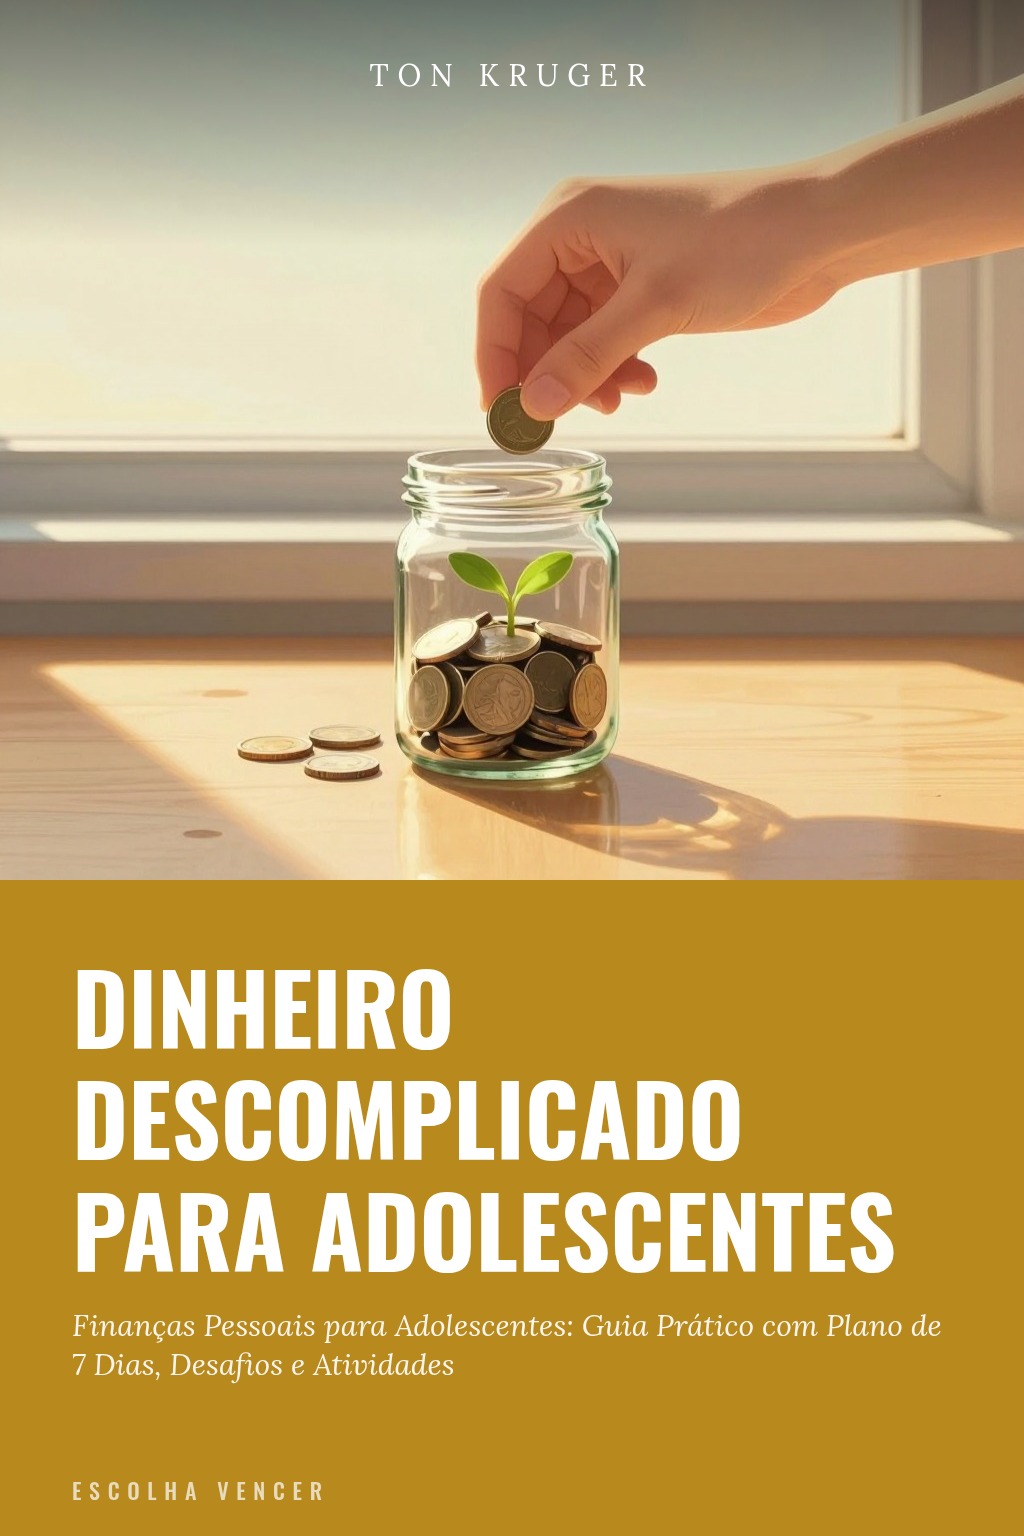
Dinheiro Descomplicado para Adolescentes
Finanças Pessoais para Adolescentes: Guia Prático com Plano de 7 Dias, Desafios e Atividades
de Ton Kruger
a partir de R$ 19,90 · PDF e EPUB
Conhecer o e-book📖 Leia o 1º capítulo grátis
Receba no seu e-mail o primeiro capítulo de Dinheiro Descomplicado para Adolescentes e veja se o livro é para você.
Perguntas frequentes
Com que idade devo começar a ensinar educação financeira para meu filho?
Não existe idade mínima. Desde pequenas, crianças podem aprender conceitos simples como guardar parte da mesada. Na adolescência, é ideal aprofundar temas como orçamento, juros e investimentos básicos. O importante é adaptar a linguagem e as atividades à maturidade do jovem, sempre com exemplos práticos do dia a dia.
Mesada é uma boa ferramenta para ensinar finanças?
Sim, a mesada pode ser uma excelente ferramenta, desde que acompanhada de orientação. Ela permite que o adolescente pratique decisões de gasto, poupança e planejamento. O valor não precisa ser alto; o aprendizado vem da gestão. Combine regras claras: o que a mesada cobre, se pode ser acumulada, se há incentivo para guardar.
Como lidar com o impulso de comprar por influência das redes sociais?
O primeiro passo é reconhecer que as redes são projetadas para estimular o desejo. Desative notificações de lojas e apps, use listas de desejos e espere 24 horas antes de comprar algo não planejado. Pergunte-se se aquilo é necessidade real ou desejo momentâneo. Com o tempo, a prática reduz a compra por impulso.
Meu filho quer investir, mas tenho medo de ele perder dinheiro. Como orientar?
Comece pelo básico: explique que investir envolve riscos e que não há garantia de ganho. Incentive o estudo antes de qualquer aplicação e sugira começar com valores pequenos e produtos simples, como poupança ou renda fixa, sempre com supervisão. O foco deve ser aprender, não ganhar muito rápido. Desconfie de promessas fáceis.
Qual a diferença entre desejo e necessidade na prática?
Necessidade é algo essencial para viver ou estudar, como alimentação, transporte e material escolar. Desejo é algo que traz prazer, mas não é indispensável, como um jogo novo ou roupa da moda. Ambos são válidos, mas exigem priorização. Antes de comprar, pergunte: preciso disso para quê? Se a resposta for apenas 'quero', pode esperar ou planejar.
O plano de 7 dias funciona mesmo para quem tem pouco dinheiro?
Sim, o plano foi pensado para qualquer realidade financeira. Ele não exige grandes quantias, mas sim consistência. As tarefas diárias ajudam a criar consciência e hábitos, independentemente do valor disponível. O objetivo é aprender a gerir o que se tem, não acumular riqueza rapidamente. Com pouco, já é possível praticar.
Sobre o autor: Ton Kruger
Ton Kruger é autor brasileiro de desenvolvimento pessoal e fundador da Escolha Vencer, livraria digital de Itapema (SC). É autor das séries Escolhi Vencer e A Ciência do Triunfo, sobre mentalidade, disciplina, hábitos e propósito, sempre com passos práticos para aplicar no dia a dia. Também escreve sobre espiritualidade, prosperidade e produtividade. Acompanhe no Instagram @ton.kruger e no canal Escolha Vencer no YouTube.