Se você já recebeu mesada, fez um bico ou ganhou dinheiro de presente e, dias depois, não sabia dizer onde ele foi parar, saiba que isso é mais comum do que parece. Aprender como organizar finanças pessoais para adolescentes começa com uma ideia simples: saber quanto entra, quanto sai, para onde vai e por quê. Não é sobre cortar tudo o que você gosta, mas sobre decidir com clareza.
Neste guia, você vai encontrar cinco passos práticos, do primeiro registro até a revisão semanal. Nada de fórmula mágica, nada de promessa de ficar rico. O objetivo é construir um hábito que caiba na sua rotina e que sirva hoje, na escola, e amanhã, no primeiro emprego.
Se quiser se aprofundar antes de começar, vale dar uma olhada no guia completo de educação financeira e conhecer o e-book Dinheiro Descomplicado para Adolescentes, que traz um plano de 7 dias com uma ação por dia.
O que significa organizar as finanças pessoais na adolescência
Organizar as finanças, na prática, é responder a quatro perguntas: quanto entra? quanto sai? para onde vai? e por quê? Parece básico, mas a maioria das pessoas só descobre as respostas quando anota. Não é sobre virar um especialista em planilhas nem sobre viver contando moedas.
É sobre ter clareza para decidir. Quando você sabe que gastou R$ 30 em lanche na semana, a decisão da próxima semana deixa de ser no escuro. Você escolhe com informação, não com impulso.
Por que começar agora é mais fácil do que parece
Na adolescência, as quantias costumam ser menores e as consequências também. Um erro de R$ 20 hoje ensina muito mais barato do que um erro de R$ 2.000 mais tarde, quando você já tem contas fixas. Além disso, o hábito se forma mais rápido quando você começa cedo.
As entradas nessa fase são variadas: mesada, dinheiro de bico, presente de aniversário, venda de algo que você não usa mais. Cada uma delas é uma oportunidade de treinar. O que você aprende agora vira automático depois.
O que você vai precisar: caderno, planilha ou app
Não existe ferramenta certa e errada. Existe a que você consegue manter. Veja as opções:
- Caderno: barato, à mão, fácil de riscar e refazer. Bom para quem gosta de escrever.
- Notas do celular: você já carrega o aparelho. Uma lista simples de entradas e saídas resolve.
- Planilha simples: útil se você quer somar automaticamente e ver totais por categoria.
- App de controle: prático, mas cuidado para não virar mais uma tela que te incentiva a gastar.
A dica é escolher o que for mais fácil de manter por 30 dias seguidos. Se ficar complicado, troque. O hábito vale mais que a ferramenta.
Passo 1: Descubra de onde vem e para onde vai o seu dinheiro
Antes de mudar qualquer coisa, você precisa enxergar a realidade. Esse passo é o mais importante de todos, porque sem ele os outros viram chute.
Liste todas as entradas
Pegue o caderno, o app ou as notas do celular e escreva tudo o que entrou no mês: mesada, bico, venda de algo, presente, troco guardado. Anote o valor e a data. Some no final.
Anote cada saída por 7 dias
Durante uma semana, registre todo gasto, inclusive os pequenos: lanche, passe de ônibus, jogo, assinatura, delivery, aquele doce na saída da escola. O objetivo não é julgar, é enxergar. A maioria das pessoas nunca fez isso — e é aí que a mágica acontece.
Imagine que você recebe R$ 80 de mesada e R$ 50 de um bico. Total: R$ 130. Ao anotar, você percebe que R$ 30 foram em lanches e R$ 25 em um jogo. Só de ver isso, você já sabe onde pode ajustar.
Dica: registre na hora, pelo celular. Se deixar para lembrar depois, você vai esquecer metade. E se quiser entender por que parcelar parece inofensivo, vale ler sobre juros, cartão e parcelamento para jovens.
Passo 2: Separe desejo de necessidade sem culpa
Necessidade é o que você precisa para viver, estudar e se locomover. Desejo é o que você quer, mas pode esperar. Os dois existem, e nenhum é vilão. O problema é confundir um com o outro na hora da compra.
Exemplos: lanche na escola é necessidade; lanche extra com os amigos é desejo. Material escolar é necessidade; skin de jogo é desejo. Perceba que o desejo não é errado — ele só precisa caber no seu mês.
Perguntas para fazer antes de comprar
- Eu preciso disso agora?
- Já tenho algo parecido em casa?
- Isso cabe no meu mês?
Se a resposta for “não” para as duas primeiras e “talvez” para a terceira, espere. No livro Dinheiro Descomplicado para Adolescentes, o autor propõe escolhas sem culpa: você pode gastar com o que gosta, desde que saiba o que está abrindo mão. Para entender melhor essa lógica, veja o conteúdo sobre educação financeira para adolescentes.
O teste dos 3 dias
Antes de comprar algo não essencial, espere três dias. Se depois desse prazo você ainda quiser, provavelmente vale. Se esquecer, era impulso. Esse teste simples evita muitos arrependimentos.
🎁 Workbook gratuito
Workbook do Plano de 7 Dias: Organize Seu Dinheiro Passo a Passo
Ao final deste workbook, você terá um retrato claro do seu dinheiro e um plano simples para os próximos 7 dias.
Passo 3: Crie metas que caibam na sua realidade
Meta não é sonho solto. É um valor com prazo. Em vez de “quero juntar dinheiro”, escreva “quero juntar R$ 120 para um fone até dezembro”. Fica claro, mensurável e possível de acompanhar.
Metas de curto, médio e longo prazo
- Curto prazo: algo em até 1 mês (um jogo, um passeio).
- Médio prazo: de 2 a 6 meses (um fone, um tênis).
- Longo prazo: mais de 6 meses (viagem, curso, reserva maior).
Como transformar um sonho em valor por semana
Divida o valor total pelo número de semanas ou meses. Se a meta é R$ 120 em 3 meses, são R$ 40 por mês ou R$ 10 por semana. Parece pouco? É exatamente por isso que funciona: valores pequenos são mais fáceis de manter.
Fale também da primeira reserva. Mesmo que sejam R$ 5 ou R$ 10 por semana, o hábito vale mais que o valor. Essa reserva é o que evita apertos quando algo inesperado acontece — como um celular que quebra. Para entender como juros e parcelamento afetam esse planejamento, veja este artigo sobre cartão e parcelamento.
Dica: escreva a meta e cole onde você vê todo dia — na parede, no espelho, na capa do caderno.
Passo 4: Organize o dinheiro na prática (mesada, bicos e apps)
Com as entradas, saídas e metas mapeadas, chegou a hora de dar destino ao dinheiro. Uma divisão simples ajuda a não misturar tudo.
Como dividir o que entra
Uma sugestão é dividir em três partes: uma para gastar no dia a dia, uma para metas e uma para reserva. Exemplo ilustrativo: 50% gastos, 30% metas, 20% reserva. Ajuste conforme a sua realidade — esses números não são regra, são ponto de partida.
Mesada e bicos entram nessa divisão. Anote tudo, mesmo que pareça repetitivo. A constância é o que sustenta o método.
Usando jogos e apps a seu favor
Apps de controle ajudam com lembretes, categorias e notificações. Use-os para controlar, não para gastar. Jogos e redes também podem ser aliados se usados com intenção: bloqueie notificações de promoção, desative compras automáticas, defina limites.
No livro Dinheiro Descomplicado para Adolescentes, o autor propõe um plano de 7 dias com uma ação por dia, incluindo simular um mini-investimento e organizar o primeiro salário. É um caminho prático para quem quer começar sem se perder. Se você gosta de aprender com outros materiais, explore a categoria de Educação da loja e conheça também o e-book completo.
Passo 5: Revise toda semana e ajuste sem culpa
Organização é um ciclo: registrar, revisar, ajustar. Uma revisão semanal de 10 minutos resolve. Olhe o que entrou, o que saiu e o que fugiu do plano. Sem drama, só observação.
O que fazer quando o dinheiro some
Se o dinheiro sumiu, não se puna. Investigue: foi um gasto inesperado? Um impulso? Uma semana atípica? Descubra o motivo e mude uma coisa por vez. Mudar tudo de uma vez costuma dar errado.
Como manter o hábito sem estresse
Comemore pequenas conquistas. Conseguiu guardar R$ 10? Isso conta. Não existe perfeição, existe constância. Quem revisa toda semana erra menos e aprende mais rápido.
O objetivo final não é ter planilhas bonitas, é ter controle para realizar o que importa para você. Se quiser aprofundar cada passo com atividades e desafios, o guia completo de educação financeira para adolescentes é um bom próximo caminho.
Seu próximo passo prático
Pegue o celular agora e crie uma nota chamada “Meu dinheiro”. Anote as entradas do mês e, a partir de hoje, registre cada saída por 7 dias. No fim da semana, releia e escolha uma mudança pequena para testar. É assim que a organização começa: com um registro, uma revisão e um ajuste de cada vez.
O livro completo
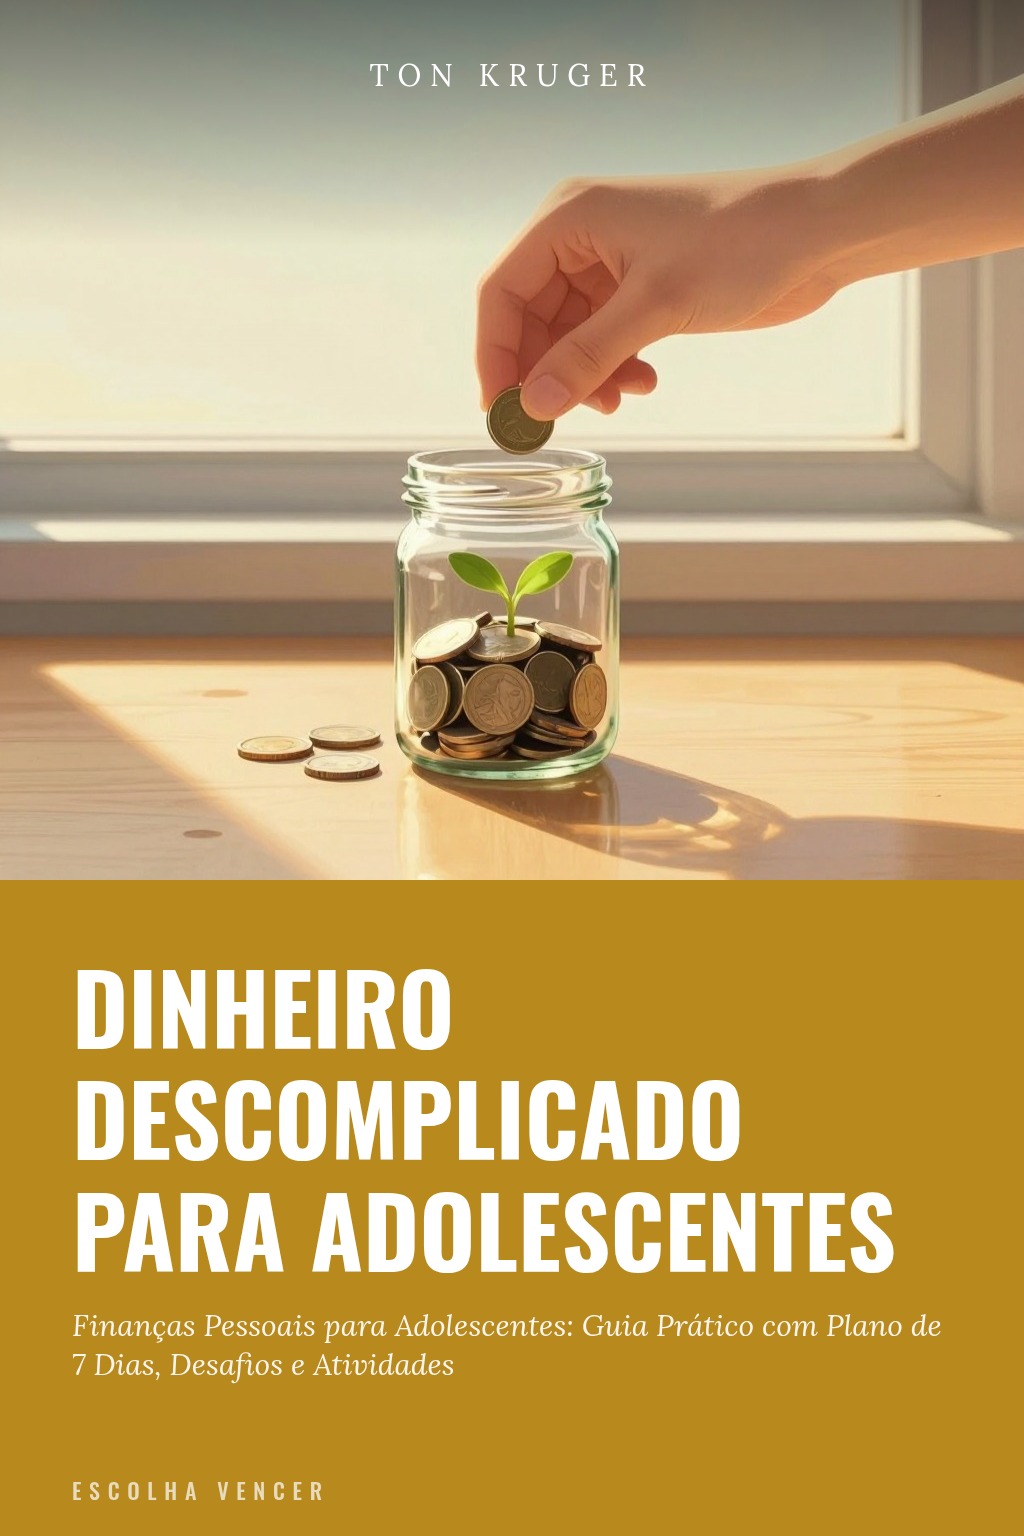
Dinheiro Descomplicado para Adolescentes
Finanças Pessoais para Adolescentes: Guia Prático com Plano de 7 Dias, Desafios e Atividades
de Ton Kruger
a partir de R$ 19,90 · PDF e EPUB
Conhecer o e-book📖 Leia o 1º capítulo grátis
Receba no seu e-mail o primeiro capítulo de Dinheiro Descomplicado para Adolescentes e veja se o livro é para você.
Perguntas frequentes
Preciso de uma conta bancária para organizar minhas finanças?
Não necessariamente. Você pode começar com um caderno, uma planilha ou o bloco de notas do celular. Se tiver conta, use o aplicativo para conferir o saldo e as movimentações. O importante é registrar tudo, independentemente da ferramenta. Com o tempo, você decide se vale a pena abrir uma conta específica para guardar dinheiro.
Como controlar os gastos com jogos e aplicativos?
Primeiro, anote quanto você gasta por mês com jogos, assinaturas e compras dentro de apps. Depois, defina um limite que caiba no seu orçamento. Desative notificações de promoções e evite salvar cartão cadastrado. Se perceber que o gasto está passando do limite, estabeleça uma regra: esperar 24 horas antes de comprar qualquer item virtual.
Qual a diferença entre desejo e necessidade?
Necessidade é o que você precisa para viver, estudar e se locomover, como alimentação, transporte e material escolar. Desejo é o que você quer, mas pode esperar, como um jogo novo, um tênis da moda ou um lanche extra. Ambos têm espaço no orçamento, desde que você saiba o impacto de cada escolha e não comprometa o que é essencial.
Quanto devo guardar por mês?
Não existe um valor único. Comece com o que for possível, mesmo que sejam R$ 5 ou R$ 10 por semana. O hábito de guardar é mais importante que o valor no início. Se você recebe mesada ou salário, defina uma porcentagem, como 10% ou 20%, e ajuste conforme sua realidade. O importante é separar antes de gastar.
Como organizar o dinheiro do primeiro emprego?
Assim que o salário cair, separe uma parte para as despesas fixas (transporte, alimentação), uma para guardar e uma para gastar com o que você gosta. Anote todos os gastos por pelo menos um mês para entender seu padrão. Evite comprometer todo o salário com parcelas. No livro Dinheiro Descomplicado para Adolescentes, há um capítulo específico sobre organizar o salário.
Vale a pena usar aplicativos de controle financeiro?
Podem ajudar, mas não fazem mágica. Aplicativos servem para registrar gastos, categorizar despesas e lembrar vencimentos. Se você não tiver constância, nenhum app resolve. Escolha um que seja simples e que você consiga usar todos os dias. Se preferir, comece com uma planilha ou caderno e depois migre para um app.
Sobre o autor: Ton Kruger
Ton Kruger é autor brasileiro de desenvolvimento pessoal e fundador da Escolha Vencer, livraria digital de Itapema (SC). É autor das séries Escolhi Vencer e A Ciência do Triunfo, sobre mentalidade, disciplina, hábitos e propósito, sempre com passos práticos para aplicar no dia a dia. Também escreve sobre espiritualidade, prosperidade e produtividade. Acompanhe no Instagram @ton.kruger e no canal Escolha Vencer no YouTube.