Se você já se pegou pensando “parcelo em 12x e cabe no bolso”, este artigo é para você. Entender juros, cartão e parcelamento para jovens é o que separa quem usa o crédito como ferramenta de quem entra em uma dívida que cresce sozinha. A boa notícia: são conceitos simples, e dá para aprender com exemplos do dia a dia.
Aqui você vai ver o que são juros, por que o cartão não é renda extra, quando parcelar faz sentido, por que o rotativo é tão perigoso e quais hábitos protegem seu bolso. Sem fórmulas mágicas e sem promessa de enriquecimento — só o básico que funciona.
Leia com o celular ou o caderno por perto. Ao final, você terá um próximo passo concreto para aplicar hoje mesmo.
O que são juros e por que eles existem?
Juros são o preço do dinheiro no tempo. Parece abstrato, então pense assim: quando alguém empresta dinheiro a você, essa pessoa deixa de usar aquele valor hoje e corre o risco de não receber de volta. Os juros são a compensação por essa espera e por esse risco. Quando você parcela uma compra, está usando dinheiro que não é seu — e paga por isso.
O detalhe é que esse preço nem sempre aparece escrito na etiqueta. Ele pode estar embutido no valor total.
O exemplo do fone de R$ 300
Imagine um fone de ouvido anunciado por R$ 300 à vista ou em 12 parcelas de R$ 25. Fazendo a conta: 12 × 25 = R$ 300. Parece que não há juros, certo? Mas suponha que, na semana anterior, o mesmo fone estava por R$ 270 à vista. A diferença de R$ 30 entre os dois preços à vista é o custo do crédito disfarçado.
No livro Dinheiro Descomplicado para Adolescentes, Ton Kruger mostra que os juros estão escondidos até em parcelamentos ditos “sem juros”. O autor propõe olhar além da parcela: o que importa é o total que sai do seu bolso no fim.
Aplicação prática
Antes de fechar qualquer compra parcelada, faça duas perguntas:
- Qual é o valor total parcelado?
- Qual é o preço à vista? A diferença entre os dois é o custo do dinheiro emprestado.
Se a loja não informa o preço à vista, pergunte. Se o vendedor diz que “não tem juros”, compare mesmo assim: muitas vezes o desconto à vista existe e some quando você parcela. Para entender como os juros se encaixam no quadro maior das suas finanças, vale começar pelo guia completo de educação financeira para adolescentes.
Cartão de crédito não é renda extra: entenda a diferença
O cartão de crédito é uma ferramenta de pagamento, não dinheiro novo. Quando você usa o limite, está criando uma dívida que vai aparecer na fatura do mês seguinte. O limite parece dinheiro disponível, mas é dinheiro emprestado.
A confusão acontece porque o cartão dá uma sensação de folga imediata. Você compra hoje, paga depois. Só que o “depois” chega — e precisa ser pago com dinheiro real, aquele que entra na sua conta.
Exemplo hipotético
Imagine que você tem R$ 200 de limite no cartão e gasta R$ 180 em lanches, jogos e um fone novo. No mês seguinte, a fatura de R$ 180 chega. Se o dinheiro que entrar no seu bolso não cobrir esse valor, você tem duas opções ruins: pagar só o mínimo e entrar no rotativo, ou atrasar e acumular juros e multa. Nos dois casos, a dívida cresce.
Se você pagar o total da fatura, o cartão funcionou bem: foi só uma forma de pagar algo que você já podia comprar. Se não pagar, virou empréstimo caro.
Dica prática
Use o cartão apenas se tiver o valor total para pagar à vista. Se não tiver, prefira não usar. Parece rígido, mas é o que evita a bola de neve.
O livro sugere anotar cada compra no cartão no mesmo dia — em um app, no bloco de notas do celular ou num caderno. Assim você não perde o controle e não é surpreendido pela fatura. Se você quer organizar isso direito, veja o passo a passo de como organizar finanças pessoais na adolescência.
🎁 Workbook gratuito
Workbook do Plano de 7 Dias: Organize Seu Dinheiro Passo a Passo
Ao final deste workbook, você terá um retrato claro do seu dinheiro e um plano simples para os próximos 7 dias.
Parcelamento: quando vale a pena e quando é armadilha
Parcelar pode ser útil para compras grandes e necessárias, mas vira armadilha quando financia impulso. A diferença entre os dois casos não está no número de parcelas — está no que você está comprando e por quê.
Critérios para decidir
- É necessidade ou desejo? Um celular novo porque o antigo quebrou pode ser necessidade. Um tênis da moda porque está em promoção costuma ser desejo.
- O valor total parcelado é maior que o à vista? Se for, você está pagando juros. Calcule antes de decidir.
- Cabe no orçamento futuro? A parcela de hoje precisa caber nos próximos meses também. Se você não tem certeza da sua renda futura, cuidado.
Dois exemplos concretos
Comprar um celular novo porque o antigo quebrou e você depende dele para estudar ou trabalhar pode justificar um parcelamento — desde que a parcela caiba no orçamento e o total não seja muito maior que o à vista.
Comprar um tênis da moda porque está em 10x “sem juros” é outra história. A pergunta não é se a parcela é pequena, mas se você compraria esse tênis se tivesse que pagar tudo hoje. Se a resposta for não, provavelmente é impulso.
O teste dos 3 dias
No livro, o autor propõe o teste dos 3 dias: espere 72 horas antes de parcelar algo não essencial. Se depois desse prazo o desejo sumir, você evitou uma dívida. Se continuar, você tomou a decisão com a cabeça fria — e não no calor da vitrine ou da notificação no celular.
O risco do rotativo e do cheque especial: a bola de neve
O rotativo do cartão e o cheque especial têm juros entre os mais altos do mercado. Isso significa que, se você não paga a fatura total, o valor que sobra vira uma dívida que cresce rápido — muito mais rápido do que a maioria imagina.
Quando você paga só o mínimo da fatura, o restante entra no rotativo e passa a render juros todos os dias. É aí que a dívida começa a parecer uma bola de neve: pequena no início, gigante depois.
Exemplo hipotético
Imagine uma dívida de R$ 100 no rotativo do cartão. Se você não paga nada além do mínimo, em poucos meses esse valor pode virar R$ 200 — ou mais, dependendo da taxa. O valor original some de vista, e o que resta é uma dívida que parece não ter fim.
No livro Dinheiro Descomplicado para Adolescentes, Ton Kruger alerta que dívida no rotativo é como tentar encher um balde furado: você coloca dinheiro, mas ele escorre pelos juros antes de você conseguir recuperar o controle.
Aplicação prática
Se você não puder pagar a fatura total, aja imediatamente:
- Negocie com o banco ou a operadora do cartão antes de atrasar.
- Corte gastos não essenciais no mesmo mês.
- Nunca deixe a dívida rolar para o mês seguinte sem um plano claro de pagamento.
Adiar a conversa só aumenta o problema. Quanto antes você encara o número real, mais fácil fica sair dele.
Como se proteger: 4 hábitos para jovens
Entender os conceitos é o primeiro passo. O segundo é criar hábitos que impedem a dívida de crescer. Aqui vão quatro que funcionam na prática:
- Anote todos os gastos no cartão e as parcelas. Use um app, uma planilha ou um caderno. O importante é ver o total antes da fatura chegar.
- Defina um limite pessoal de gastos mensais. Não é o limite do cartão — é o seu. Escolha um valor que caiba no seu orçamento e respeite.
- Antes de parcelar, calcule o total e compare com o à vista. Se a diferença for grande, pense duas vezes.
- Se não tiver certeza de que poderá pagar, não compre. Essa regra simples evita a maioria das dívidas.
No livro Dinheiro Descomplicado para Adolescentes, Ton Kruger traz um plano de 7 dias com atividades para colocar isso em prática. O Dia 4 é dedicado justamente a juros, cartão e parcelamento — com exercícios para calcular o custo real das suas compras. Você pode conhecer o material completo na página do e-book Dinheiro Descomplicado para Adolescentes.
Comece hoje
Pegue sua última fatura do cartão ou a lista de compras parceladas que você tem. Some o valor total de cada uma, veja quanto já foi pago e quanto ainda falta. Depois, responda: esse total caberia no seu orçamento se você tivesse que pagar tudo hoje?
Se a resposta for não, você acabou de encontrar seu ponto de partida. Anote os números, defina um limite pessoal e use o teste dos 3 dias na próxima compra não essencial. Um passo de cada vez — e a dívida deixa de ser uma surpresa.
O livro completo
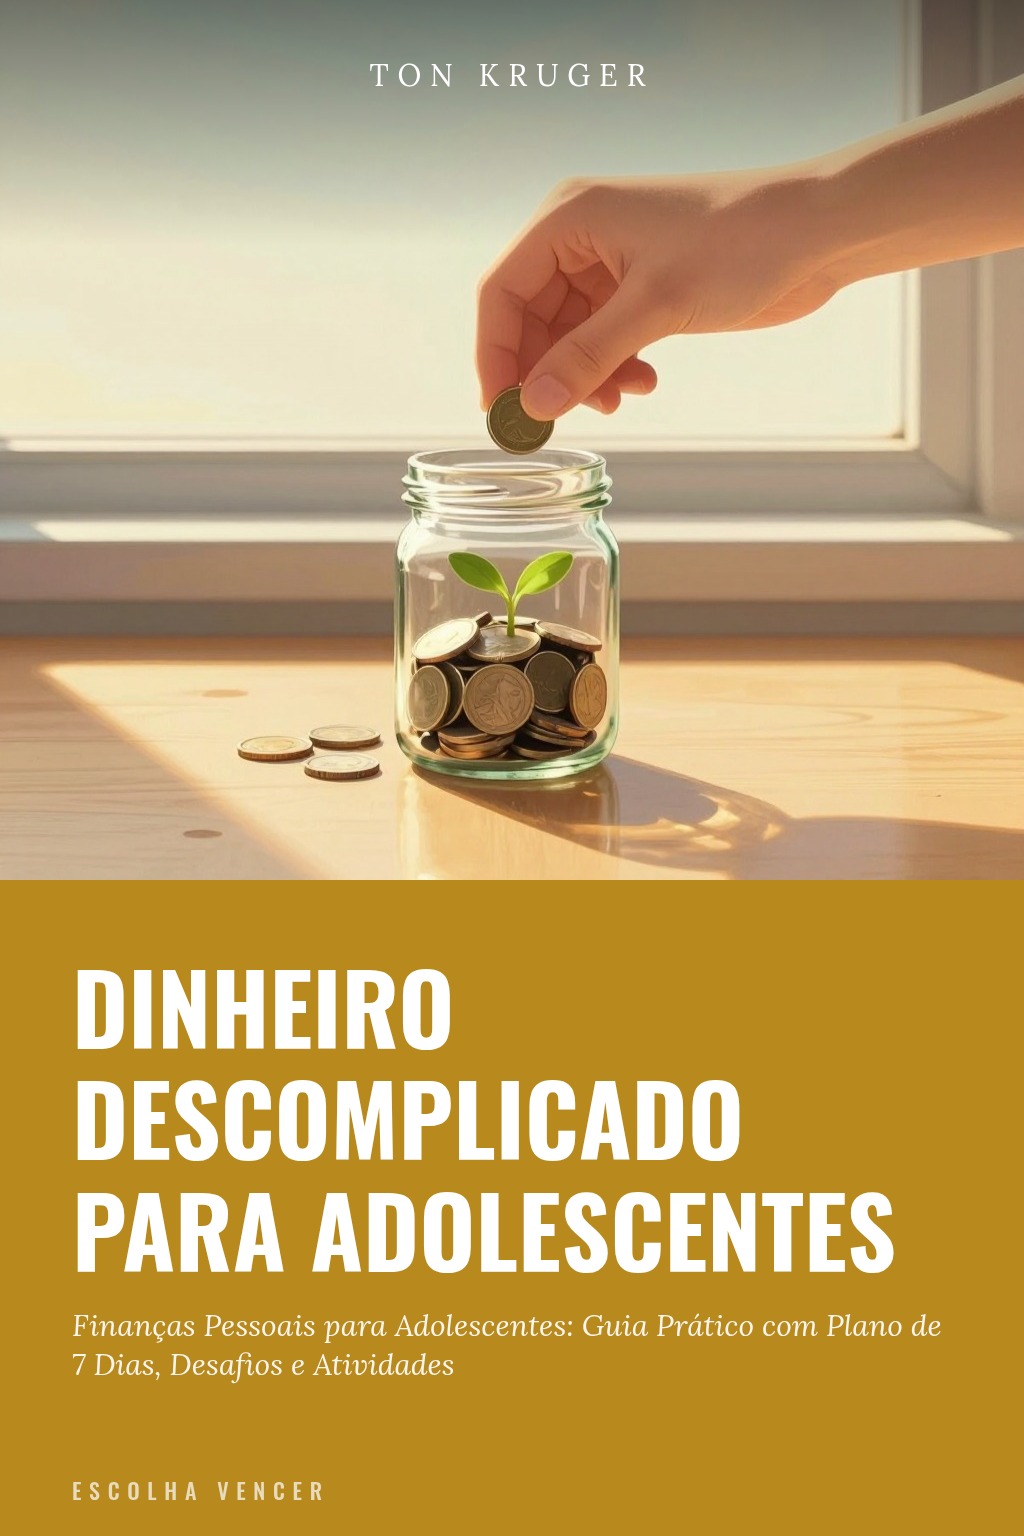
Dinheiro Descomplicado para Adolescentes
Finanças Pessoais para Adolescentes: Guia Prático com Plano de 7 Dias, Desafios e Atividades
de Ton Kruger
a partir de R$ 19,90 · PDF e EPUB
Conhecer o e-book📖 Leia o 1º capítulo grátis
Receba no seu e-mail o primeiro capítulo de Dinheiro Descomplicado para Adolescentes e veja se o livro é para você.
Perguntas frequentes
O que são juros e como eles funcionam?
Juros são o valor que você paga por usar um dinheiro emprestado. Quando parcela uma compra, está usando dinheiro de outra pessoa (banco ou loja) e paga juros embutidos. Mesmo parcelamentos 'sem juros' costumam ter o custo embutido no preço. Para entender, compare sempre o total parcelado com o preço à vista.
Cartão de crédito é dinheiro extra?
Não. O cartão é uma forma de pagamento que usa um limite emprestado. O dinheiro gasto precisa ser pago na fatura com sua renda. Se não pagar o total, os juros do rotativo são altíssimos. Use o cartão apenas se tiver o valor total para quitar a fatura.
Parcelar sempre é ruim?
Não necessariamente. Parcelar pode ser útil para compras necessárias e de valor alto, desde que o total parcelado não seja muito maior que o à vista e caiba no seu orçamento futuro. O problema é parcelar por impulso ou sem calcular o custo total.
O que é rotativo do cartão?
É quando você paga apenas uma parte da fatura e financia o restante. Os juros do rotativo estão entre os mais altos do mercado. Isso faz a dívida crescer rapidamente. Se não puder pagar tudo, procure negociar ou cortar gastos para quitar o quanto antes.
Como evitar dívidas com cartão e parcelamento?
Anote todos os gastos, defina um limite mensal, evite parcelar impulsos e só use o cartão se tiver o dinheiro para pagar à vista. Antes de parcelar, calcule o total e compare com o preço à vista. O livro 'Dinheiro Descomplicado para Adolescentes' tem um plano de 7 dias com atividades para criar esses hábitos.
Sobre o autor: Ton Kruger
Ton Kruger é autor brasileiro de desenvolvimento pessoal e fundador da Escolha Vencer, livraria digital de Itapema (SC). É autor das séries Escolhi Vencer e A Ciência do Triunfo, sobre mentalidade, disciplina, hábitos e propósito, sempre com passos práticos para aplicar no dia a dia. Também escreve sobre espiritualidade, prosperidade e produtividade. Acompanhe no Instagram @ton.kruger e no canal Escolha Vencer no YouTube.